

江苏扬中市一母亲为聋哑儿子购买了数份人身保险,约定被保险人出现意外伤害或意外死亡后,保险公司支付保险金。儿子失踪,被法院宣告死亡,当她向保险公司提出赔偿请求时,保险公司认为,宣告死亡不属于意外死亡。
“宣告死亡”与“意外死亡”的庭审之争
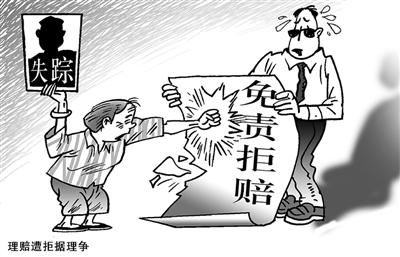
法明 图
今年64岁的陈翠英是江苏省扬中人,因为家庭经济困难,2003年和老伴带着先天性聋哑的25岁儿子晓健赴辽宁省海城市西柳镇摆摊做些小生意,养家糊口。
2003年7月5日,忙碌了一天的她收摊后,正准备回家时,却发现儿子不见了。陈翠英一惊,急得大声喊叫起儿子的名字,喊后才醒悟,儿子是先天性耳聋,怎能听得见。她和丈夫分头找,但直到天黑也没找到。
为了找回儿子,夫妇俩又向当地警方报了案,张贴了“寻人启事”。
“儿子是不是想家,独自回老家扬中了?”夫妇俩又马不停蹄回到扬中继续寻找,并请求扬中市警方帮助查找,然而还是没有踪影。
老夫妇的儿子出生于1978年夏,虽然儿子是先天性耳聋,但陈翠英和丈夫像对待正常人一样,把全部的爱洒在儿子身上,尽心尽力将儿子抚养成人。
儿子最终还是没有找回来。悲痛过后,老母亲陈翠英想起,在保险公司业务员的多次劝说下,她曾为聋哑儿子上过“为了明天终身保险”、“康宁终身保险”、“全家福保险卡”、“吉祥卡保险”等7种人身保险,保险金额约30万元,时间是从1997年至2003年,约定儿子遭遇意外伤害或意外事故死亡后,可以获赔保险金。
2003年8月26日,陈翠英拿着辽宁省海城市公安局西柳分局和扬中市八桥镇万福村民委员会出具的证明向保险公司报案理赔。
被保险人失踪后“宣告死亡”
理赔遭到拒绝
然而,保险公司理赔人员告诉她,目前还不能启动理赔程序,因为必须等被保险人失踪4年,法院宣告死亡后方可进行理赔。
2007年7月6日,陈翠英儿子失踪满4年时间了,陈翠英和丈夫向扬中市法院提出申请,要求宣告儿子晓健死亡。当年7月27日,法院在《人民法院报》发出寻找晓健的公告。
公告期一年届满后,因晓健仍无下落,2008年7月28日,扬中市法院判决宣告晓健死亡。
拿到法院判决书,陈翠英再次向保险公司提出了理赔申请。2008年8月6日,保险公司对陈翠英夫妻俩进行了调查询问,了解其家庭生活、申请保险理赔及交纳保险费事宜。本以为很快就能得到理赔,然而等了一年多时间,保险公司才于2009年9月23日通知她到保险公司客服中心听取答复。
答复的结果大大出乎陈翠英的意料。保险公司认为晓健失踪的情形不属于保险责任范围,决定不予理赔。
“当初保险合同上明明约定:被保险人发生意外伤害或意外事故死亡,保险公司予以理赔。现在怎么又说不在保险责任范围呢?”陈翠英百思不得其解,多次到政府信访部门上访,但信访部门认为这不属于信访受理范围。
2010年7月,距儿子失踪6年时间了,保险理赔没有丝毫进展,已过花甲之年的陈翠英终日以泪洗面,为保险理赔也弄得心力憔悴。
理赔拖了六年
法律援助一审胜诉
“当初保险公司业务员说好的,儿子出现意外伤害或意外事故身亡情形是能理赔的,正因为听信了他们的话,自己才省吃俭用投保的。现在保险公司却振振有词不肯理赔,岂有此理?”陈翠英咽不下这口气,决定聘请律师,通过打官司讨公道。
请律师需要费用,然而这几年为了寻找儿子,夫妻俩不但停下了生意,花光了所有积蓄,而且欠了不少债务,家境十分困难,成了低保户,哪里还能拿得出钱?
在亲友的指点下,陈翠英找到了扬中市法律援助中心,请求提供法律援助。
因晓健失踪及宣告死亡时间已久,为避免在诉讼时出现时效问题,法援律师首先想到的是帮助她固定证据。在律师的建议下,2010年7月21日,陈翠英在扬中市邮政局以挂号邮件的方式向保险公司寄送了理赔申请书,并请公证处对此进行公证。不久,保险公司向陈翠英出具了书面拒赔通知书,拒绝了她的理赔请求。
2010年8月24日,陈翠英向扬中市法院提起诉讼,要求保险公司赔付晓健意外事故死亡的保险金共计42万元,并承担案件诉讼费用。
2010年10月21日,法院开庭进行了审理。庭审过程中,保险公司对陈翠英投保的7份保险没有异议,但围绕“宣告死亡是否属于意外事故死亡”及“失踪至宣告死亡期间是否要续交保险费”等焦点问题有不同理解。保险公司认为宣告死亡不属于“意外死亡”,否认属于保险责任范围。
保险公司辩称,保险合同约定保险责任范围是被保险人意外伤害或意外事故身亡,但被保险人离家出走下落不明被法院宣告死亡,而非意外事故身亡。因此宣告死亡不符合保险合同约定的赔偿款项,故拒赔符合保险合同的约定。
陈翠英认为,当初保险公司业务员在动员她投保时从未告知、也没有在合同中明确说明宣告死亡不属于意外死亡,她始终认为意外死亡就是指除正常死亡之外的身亡,自然包括宣告死亡。况且,保险合同条款中已经罗列了保险公司免除保险责任的各种情形,而宣告死亡并不包含在保险人免除责任的范围内,“你们说我儿子不属意外死亡,难道是自然死亡吗?是因病死亡吗?”法援律师也认为,依据《保险法》第17条规定,订立保险合同,保险人应当向投保人说明保险合同条款内容,即,依法负有解释说明保险合同条款的义务,但保险公司对争讼的保险条款中何为“意外事故死亡”既没有做出明确的解释,也未罗列“意外事故死亡”的情形,导致投保人与保险人对保险条款产生歧义,对此,保险公司作为拟约方,负有相应责任。
陈翠英与法援律师的辩驳得到了主审法官的支持。合议庭认为,依据《合同法》第41条规定,对格式条款的理解发生争议的,应当按照通常理解予以理解。对格式条款有两种以上解释的,应当作出不利于提供格式条款一方的解释。何为“意外事故死亡”,保险公司在提供的合同格式条款中并没有做出明确的解释,也未列出“意外事故死亡”的情形。投保人在签订保险合同时由于受到自身专业的缺陷以及阅读理解时间不足等因素的影响,要求其对制式保险条款中的“意外事故死亡”内涵以及情形作出与保险人一致的理解与判断,明显有失公允,根据《保险法》第31条“对保险合同条款,保险人与投保人、被保险人或者受益人有争议的,人民法院或者仲裁机关应做出有利于被保险人和受益人的解释” 的规定,故认定晓健宣告死亡,属于“意外事故死亡”的范围。
保险公司认为,保险合同的效力已中止,所以拒赔。保险公司代理人说,晓健失踪后,陈翠英没有继续交纳保费将保险合同效力维持至宣告死亡之时,保险合同的效力以缴纳保费为前提,既然没有继续交纳保险费,保险合同效力当然失效,保险公司不承担保险责任。
陈翠英说:“保险合同中已经约定‘因意外事故死亡,给付死亡保险金,保险责任终止’。我儿子已经失踪,我风餐露宿,四处寻找一直没能找到他的下落,为一个下落不明的人再续缴保险费还有意义吗?”法援律师进而说,保险条款中未规定被保险人下落不明投保人、受益人或者利害关系人仍需缴费以维持保险合同效力,因此应当推定免除相对人续缴费义务。
二审法院调解
受益人获赔22万元
2010年11月24日,扬中市法院作出一审判决,判决被告保险公司支付原告陈翠英30.25万元,其中“为了明天终身保险”保险金为12.5万元,“康宁终身保险”保险金为9万元,“全家福保险卡”保险金为8万元,“吉祥卡保险”保险金为12万元,并承担案件诉讼费用。
一审宣判后,保险公司不服判决,上诉至镇江市中级人民法院。理由为,本案险种为意外伤害,保险事故必须是明确的、已实际发生的客观事实。被保险人晓健因下落不明而被依法宣告死亡是从法律制度上所设定的方式,并不是双方保险合同中所约定的“因意外伤害或意外事故死亡”。因此,被保险人晓健宣告死亡不属于双方保险合同所约定的保险责任范围。
二审法院对此案非常重视,多次商讨宣告死亡是否属于意外事故死亡?如何理解保险条款中界定的意外事故死亡的涵义?因为宣告死亡,又称为推定死亡,是指公民下落不明达到法定期限,经利害关系人申请,人民法院以判决的方式推定该公民死亡的法律制度。按照文字解释,意外事故死亡通常不应包括推定死亡,但按照逻辑解释,宣告死亡也不排除下落不明是因意外事故造成的。
2013年4月底,记者从镇江市中级法院获悉,法院主持双方进行调解,最终双方成功达成理赔调解协议,由保险公司支付陈翠英22万元,陈翠英的合法权益最终得到了保护和实现。
专家说法
对条款理解出现争议时,法庭应做出有利于受益人的解释
此案的审理引起了社会广泛关注,一些业内人士认为,二审法院没有明确认定宣告死亡是否属于意外事故死亡,认为法院应该给一个明确的说法,而不应该回避这个难题。
但江苏省内一些民法学专家则认为,此案诉争的是保险合同纠纷,法院只能就本案争讼的保险合同约定的保险事故范围进行审理。既然保险条款中未对意外事故死亡作出明确界定,保险条款中罗列的保险人免除保险责任的各种情形又不包含宣告死亡,因此应当认定保险合同约定的免责范围之外的其他意外死亡的情形(包括宣告死亡)属于保险事故范围。所以,一审法院根据《保险法》、《合同法》的有关规定作出的判决是符合法理的。
那么,依据目前我国现有的法律规定和法理解释,宣告死亡到底属不属于意外事故死亡的范围呢?综合法学专家意见,应当认为属于意外事故死亡的范围。
首先,我国《保险法》明确规定,人身保险合同是以人的寿命和身体为保险标的的合同。所谓寿命是指自然人的生命年限,即从出生时起到符合医学上规定的死亡标准时止;所谓身体是指自然人全身各个部位的总称。既然《保险法》把寿命和身体作为保险合同的标的,就应包括法院宣告死亡。
其次, 2001年6月经中国保监会核准备案的《国寿个人旅游意外伤害保险条款》第3条保险责任中明确规定:“在本合同有效期间内,被保险人因意外事故下落不明,经人民法院宣告死亡的,本公司按意外保险金额给付死亡保险金,本合同对该被保险人的保险责任中止。”参照此条规定,宣告死亡当属意外事故死亡范围。
再次,宣告死亡是人民法院依照法律规定的条件和程序,宣告下落不明的公民死亡的一种法律制度。宣告死亡制度的目的不在于保护死亡人的利益,而在于保护同其有利害关系的其他人的利益。人民法院已宣告晓健死亡,那么由此而产生的各种法律关系就会因该法律事实而自然发生。从法律意义上讲,人的死亡包括自然死亡和意外死亡(客观死亡),也包括宣告死亡(推定死亡)。事实上,任何一个自然人的死亡也只有疾病死亡和意外死亡两种。此案争讼之合同约定的给付保险金是以“意外死亡”为条件,既然法律上已推定被保险人晓健死亡,也就意味着法律已推定该宣告死亡人死亡的原因不是疾病就是意外,根据《保险法》的规定,当双方出现争议时,应做出有利于被保险人和受益人的解释,因此指定被保险人晓健意外死亡比较合适。当然,推定死亡也可能存在客观上并未死亡的事实,当未死亡事实确认时,保险公司作为与该宣告死亡人有财产关系的利害关系人,可以按照民法通则的规定,以利害关系人的身份申请人民法院撤销对已宣告死亡人的死亡宣告,并有权向撤销宣告死亡人的受益人或继承人追偿已给付的保险金,但这当属于通过另外一个法律层面需要解决的问题。
最后,保险的宗旨是通过组织经济补偿方式,以保持相对人家庭经济稳定,生活安康。被保险人失踪后,其父母饱受心理、精神上的折磨,通过获得给付,会给相对人带来少许安慰,此时用宣告死亡是属于意外死亡还是正常死亡来加以严格区分对等,只会加大相对人的痛苦,这有违保险宗旨。
 ×